
Kredyt na dom od dewelopera krok po kroku. Jak to wygląda na Beskidzkiej 104
Kupujesz dom z kredytem? Rezerwacja, dokumenty od dewelopera dla banku, umowa deweloperska, wpłaty na rachunek powierniczy - cała ścieżka zakupu domu w Łodzi krok po kroku.
Kupujesz dom z kredytem? Rezerwacja, dokumenty od dewelopera dla banku, umowa deweloperska, wpłaty na rachunek powierniczy - cała ścieżka zakupu domu w Łodzi krok po kroku.
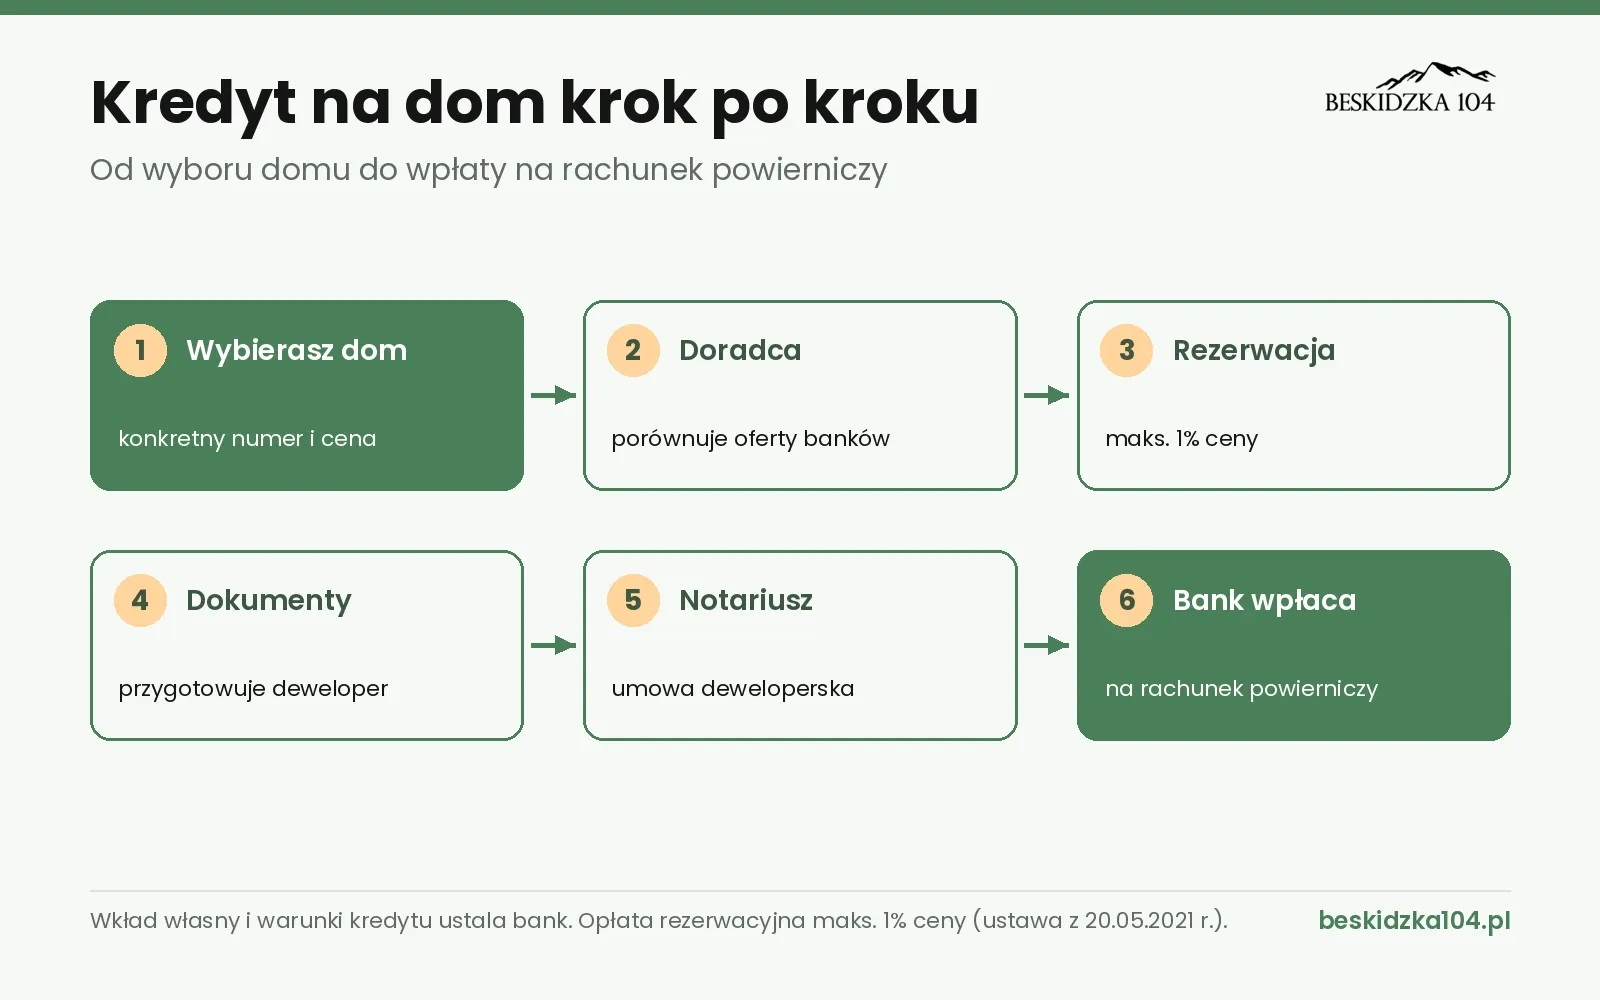
Większość naszych klientów kupuje dom z kredytem. Sam kredyt hipoteczny załatwiasz w banku, ale przy zakupie od dewelopera dochodzi kilka rzeczy, o których warto wiedzieć wcześniej: rezerwacja, dokumenty od dewelopera i wpłaty na rachunek powierniczy zamiast na konto sprzedającego. Poniżej cała ścieżka - tak, jak wygląda na Beskidzkiej 104.
Najprościej przyjechać w sobotę na dzień otwarty (10:00-12:00) albo umówić się telefonicznie. Bank zawsze kredytuje konkretny dom - z numerem, metrażem i ceną - więc ten krok musi być pierwszy.
Jeśli chcesz, kontaktujemy Cię z doradcą kredytowym, który porówna oferty kilku banków. Wkład własny, zdolność kredytowa i marża to sprawa banku, nie dewelopera - doradca powie Ci, na co realnie możesz liczyć. (Typowo banki wymagają 10-20% wkładu własnego.)
Żeby nikt nie kupił „Twojego” domu, gdy bank analizuje wniosek, podpisujemy umowę rezerwacyjną. Opłata rezerwacyjna to maksymalnie 1% ceny - tyle pozwala ustawa deweloperska. Przy umowie deweloperskiej opłata zalicza się na poczet ceny.
Bank poprosi o dokumenty inwestycji. Przygotowujemy je od ręki:
Budowa jest zaawansowana w 90%, więc wpłat jest mniej niż na początku budowy - zwykle większość ceny płacisz po podpisaniu umowy, a resztę po zakończeniu ostatniego etapu.
Po pozytywnej decyzji kredytowej podpisujemy umowę deweloperską w Kancelarii Notarialnej Piotra Ciepłego w Łodzi. Wzór umowy dostajesz wcześniej, żeby spokojnie go przeczytać. Koszty notarialne dzielimy po połowie; PCC nie płacisz - VAT jest już w cenie domu.
Pieniądze z kredytu nie trafiają na konto dewelopera, tylko na Twój indywidualny numer otwartego mieszkaniowego rachunku powierniczego. Bank powierniczy wypłaca je deweloperowi dopiero po sprawdzeniu, że etap budowy jest zakończony. Do czasu wpisu hipoteki bank może doliczyć ubezpieczenie pomostowe.
Potem już tylko odbiór domu i umowa przenosząca własność - od tej chwili dom jest Twój.
Umów się na oglądanie · Dokumenty inwestycji · 501 800 104

Scroll / pinch - zoom · Przeciągnij - przesuń · Esc - zamknij